Domain münster-zahnarzt.de kaufen?
Wir ziehen mit dem Projekt
münster-zahnarzt.de um.
Sind Sie am Kauf der Domain
münster-zahnarzt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain münster-zahnarzt.de kaufen?
Wie können Unterkunftsaufwendungen steuerlich geltend gemacht werden? Welche Unterschiede gibt es bei den Unterkunftsaufwendungen zwischen verschiedenen Ländern?
Unterkunftsaufwendungen können in der Regel als Werbungskosten oder Betriebsausgaben in der Steuererklärung angegeben werden. Dafür müssen entsprechende Belege wie Mietvertrag oder Hotelrechnungen vorgelegt werden. Die steuerliche Behandlung von Unterkunftsaufwendungen kann je nach Land und Steuergesetzgebung variieren. **
Wie hoch dürfen die Kosten für Unterkunftsaufwendungen maximal sein? Welche steuerlichen Abzugs- oder Erstattungsmöglichkeiten bestehen für Unterkunftsaufwendungen?
Die Kosten für Unterkunftsaufwendungen dürfen maximal 1.000 Euro pro Monat betragen. Steuerlich können Unterkunftsaufwendungen als Werbungskosten abgesetzt werden, wenn sie beruflich veranlasst sind. Eine Erstattung durch den Arbeitgeber ist ebenfalls möglich, wenn dies vertraglich vereinbart ist. **
Ähnliche Suchbegriffe für Unterkunftsaufwendungen
Top-Angebote
Produkte zum Begriff Unterkunftsaufwendungen:
-
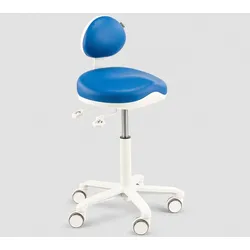
Behandlerstuhl Zahnarzt ScoreBehandlerstuhl Zahnarzt Score Der Score Behandlerstuhl ist ein ergonomischer Arbeitsstuhl für den professionellen Einsatz in der Zahnarztpraxis. Er sorgt für eine gesunde Sitzhaltung des Zahnarztes und bietet dabei hohen Komfort während der Behandlung. Dank seiner kompakten Bauweise schafft der Stuhl viel Bewegungsfreiheit im Arbeitsbereich. Pflegeleichte Materialien und eine robuste Konstruktion machen ihn perfekt für den täglichen Einsatz in der Praxis. Standardausstattung: + enspricht ISO 7493:2006 + Gasfeder-Höhenverstellung niedrig, Standard oder hoch + mit einer Beckenstütze + fester Sitzwinkel + Aluminium Fußkreuz ø 54 cm in Aluminium oder Weiß + Weiche Lenkrollen Weiß für harte Böden ø 65 mm. Maße: Sitzhöhe ca. 52 - 66 cm (empfohlen für Körpergröße bis 160 cm). Optionale Sitzhöhe ca. 62 - 80 cm (empfohlen für Körpergröße 160 bis 185 cm). Optionale Sitzhöhe ca. 66 - 91 cm (empfohlen für Körpergröße über 185 cm). Sitzfläche ca. B 43 x T 34 cm Beckenstütze ca. B 25 x T 17 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU740,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Unterkunftsaufwendungen steuerlich geltend gemacht werden? Welche Arten von Unterkunftsaufwendungen können in der Steuererklärung berücksichtigt werden?
Unterkunftsaufwendungen können in der Steuererklärung als Werbungskosten geltend gemacht werden, wenn sie beruflich veranlasst sind. Dazu zählen beispielsweise Kosten für Dienstreisen, doppelte Haushaltsführung oder Umzug. Private Unterkunftskosten wie Miete oder Hypothekenzinsen können nicht steuerlich abgesetzt werden. **
-
Welche Arten von Unterkunftsaufwendungen können steuerlich geltend gemacht werden? Welche finanziellen Unterstützungen stehen alleinerziehenden Müttern bei Unterkunftsaufwendungen zu?
Unterkunftsaufwendungen wie Miete, Nebenkosten, Renovierungskosten und Zinsen für einen Immobilienkredit können steuerlich geltend gemacht werden. Alleinerziehende Mütter können finanzielle Unterstützungen wie Wohngeld, Kinderzuschlag oder Unterhaltsvorschuss beantragen, um ihre Unterkunftskosten zu decken. Es ist ratsam, sich bei den örtlichen Behörden oder einem Steuerberater über die genauen Möglichkeiten und Voraussetzungen zu informieren. **
-
Welche Arten von Unterkunftsaufwendungen sind steuerlich absetzbar?
Mietkosten für die eigene Wohnung oder ein Zimmer, Kosten für die doppelte Haushaltsführung und Kosten für die Unterkunft bei Dienstreisen sind steuerlich absetzbar. Eigenheimbesitzer können außerdem die Schuldzinsen für ihren Immobilienkredit steuerlich geltend machen. **
-
Wie können Unterkunftsaufwendungen steuerlich geltend gemacht werden?
Unterkunftsaufwendungen können als Werbungskosten in der Steuererklärung angegeben werden, wenn sie beruflich veranlasst sind. Dazu zählen beispielsweise Kosten für Dienstreisen oder doppelte Haushaltsführung. Die Belege und Nachweise sollten sorgfältig aufbewahrt werden, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können. **


Wie hoch dürfen die steuerlich absetzbaren Unterkunftsaufwendungen bei Dienstreisen maximal sein? Welche Kriterien bestimmen die Höhe der steuerlich absetzbaren Unterkunftsaufwendungen bei beruflich bedingten Umzügen?
Die steuerlich absetzbaren Unterkunftsaufwendungen bei Dienstreisen dürfen maximal 120 Euro pro Nacht betragen. Die Höhe der steuerlich absetzbaren Unterkunftsaufwendungen bei beruflich bedingten Umzügen wird durch die tatsächlich entstandenen Kosten bestimmt, die angemessen und nachvollziehbar sein müssen. Zudem müssen die Umzugskosten beruflich veranlasst sein und in einem angemessenen Verhältnis zur beruflichen Veranlassung stehen. **
Welche Möglichkeiten gibt es, um Unterkunftsaufwendungen steuerlich geltend zu machen?
1. Unterkunftsaufwendungen können als Werbungskosten bei beruflich bedingten Auswärtstätigkeiten oder doppelter Haushaltsführung abgesetzt werden. 2. Auch Kosten für die dauerhafte doppelte Haushaltsführung können steuerlich geltend gemacht werden. 3. Bei Vermietung einer Immobilie können die entstandenen Unterkunftsaufwendungen als Werbungskosten abgezogen werden. **
Top-Angebote
Produkte zum Begriff Unterkunftsaufwendungen:
-
Depurdent Clean&Polish Paste Zahnreinigung 75 mlDie Depurdent Clean & Polish Paste wird zur gründlichen Entfernung von Zahnbelag und oberflächlichen Zahnverfärbungen verwendet. Sie ist besonders geeignet für: Reinigung und Politur von Zähnen Entfernung von Verfärbungen durch Kaffee, Tee, Rotwein...18,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Behandlerstuhl Zahnarzt ScoreBehandlerstuhl Zahnarzt Score Der Score Behandlerstuhl ist ein ergonomischer Arbeitsstuhl für den professionellen Einsatz in der Zahnarztpraxis. Er sorgt für eine gesunde Sitzhaltung des Zahnarztes und bietet dabei hohen Komfort während der Behandlung. Dank seiner kompakten Bauweise schafft der Stuhl viel Bewegungsfreiheit im Arbeitsbereich. Pflegeleichte Materialien und eine robuste Konstruktion machen ihn perfekt für den täglichen Einsatz in der Praxis. Standardausstattung: + enspricht ISO 7493:2006 + Gasfeder-Höhenverstellung niedrig, Standard oder hoch + mit einer Beckenstütze + fester Sitzwinkel + Aluminium Fußkreuz ø 54 cm in Aluminium oder Weiß + Weiche Lenkrollen Weiß für harte Böden ø 65 mm. Maße: Sitzhöhe ca. 52 - 66 cm (empfohlen für Körpergröße bis 160 cm). Optionale Sitzhöhe ca. 62 - 80 cm (empfohlen für Körpergröße 160 bis 185 cm). Optionale Sitzhöhe ca. 66 - 91 cm (empfohlen für Körpergröße über 185 cm). Sitzfläche ca. B 43 x T 34 cm Beckenstütze ca. B 25 x T 17 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU740,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unterkunftsaufwendungen steuerlich geltend gemacht werden? Welche Unterschiede gibt es bei den Unterkunftsaufwendungen zwischen verschiedenen Ländern?
Unterkunftsaufwendungen können in der Regel als Werbungskosten oder Betriebsausgaben in der Steuererklärung angegeben werden. Dafür müssen entsprechende Belege wie Mietvertrag oder Hotelrechnungen vorgelegt werden. Die steuerliche Behandlung von Unterkunftsaufwendungen kann je nach Land und Steuergesetzgebung variieren. **
-
Wie hoch dürfen die Kosten für Unterkunftsaufwendungen maximal sein? Welche steuerlichen Abzugs- oder Erstattungsmöglichkeiten bestehen für Unterkunftsaufwendungen?
Die Kosten für Unterkunftsaufwendungen dürfen maximal 1.000 Euro pro Monat betragen. Steuerlich können Unterkunftsaufwendungen als Werbungskosten abgesetzt werden, wenn sie beruflich veranlasst sind. Eine Erstattung durch den Arbeitgeber ist ebenfalls möglich, wenn dies vertraglich vereinbart ist. **
-
Wie können Unterkunftsaufwendungen steuerlich geltend gemacht werden? Welche Arten von Unterkunftsaufwendungen können in der Steuererklärung berücksichtigt werden?
Unterkunftsaufwendungen können in der Steuererklärung als Werbungskosten geltend gemacht werden, wenn sie beruflich veranlasst sind. Dazu zählen beispielsweise Kosten für Dienstreisen, doppelte Haushaltsführung oder Umzug. Private Unterkunftskosten wie Miete oder Hypothekenzinsen können nicht steuerlich abgesetzt werden. **
-
Welche Arten von Unterkunftsaufwendungen können steuerlich geltend gemacht werden? Welche finanziellen Unterstützungen stehen alleinerziehenden Müttern bei Unterkunftsaufwendungen zu?
Unterkunftsaufwendungen wie Miete, Nebenkosten, Renovierungskosten und Zinsen für einen Immobilienkredit können steuerlich geltend gemacht werden. Alleinerziehende Mütter können finanzielle Unterstützungen wie Wohngeld, Kinderzuschlag oder Unterhaltsvorschuss beantragen, um ihre Unterkunftskosten zu decken. Es ist ratsam, sich bei den örtlichen Behörden oder einem Steuerberater über die genauen Möglichkeiten und Voraussetzungen zu informieren. **
Ähnliche Suchbegriffe für Unterkunftsaufwendungen
-
Meine Zahnarztpraxis - ÖkonomieMeine Zahnarztpraxis - Ökonomie , Finanz-, Liquiditäts- und Investitionsplanung, Honorare, Steuern, Gewinn , Staubsauger > Autopflege & Aufbereitung , Auflage: 2., vollständig akt. und erweiterte Aufl. 2018, Erscheinungsjahr: 20180209, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Titel der Reihe: Erfolgskonzepte Zahnarztpraxis & Management##, Redaktion: Sander, Thomas~Müller, Michal-Constanze, Auflage: 18002, Auflage/Ausgabe: 2., vollständig akt. und erweiterte Aufl. 2018, Abbildungen: 11 schwarz-weiße und 28 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / Dentistry / General, Keyword: Betriebswirtschaft; Honorar; Liquiditätsplanung; Praxismanagement; Steuer; Zahnarzt; niedergelassener Zahnarzt; Wirtschaft; Zahnarztpraxis Konzeptentwicklung; Zahnarztpraxis Projektierung; Zahnarztpraxis Finanzplanung; Zahnarztpraxis Businessplan, Fachschema: Allgemeinmedizin~Kinderarzt~Kinderheilkunde~Pädiatrie~Zahnarzt~Zahnmediziner~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Zahnheilkunde~Allgemeinmedizin~Pädiatrie, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Medizinverwaltung und -management, Seitenanzahl: xiv, Seitenanzahl: 237, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 248, Breite: 173, Höhe: 20, Gewicht: 624, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783642249914, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nestle-Oechslin, B.: In der Zahnarztpraxis - Behandlungsassistenz. ArbeitsbuchIn der Zahnarztpraxis - Behandlungsassistenz. Arbeitsbuch , Informationen zum Titel: Das Arbeitsbuch vertieft die Inhalte aus dem Schülerbuch. Es enthält viele offene Aufgaben, Multiple-Choice-Aufgaben, Zuordnungsaufgaben sowie Beschriftungsaufgaben. Diese Aufgaben unterstützen dabei, Ergebnisse zu sichern, anatomische und zahnmedizinische Inhalte zu erschließen sowie die Lernenden anzuregen, sich aktiv mit fachlichen Inhalten auseinanderzusetzen und ihren Wissenstand zu überprüfen. Informationen zur Reihenausgabe: Praxisnah greift das Lehrwerk alle Lernfelder im Bereich der Behandlungsassistenz auf. Der Text ist in überschaubare Einheiten gegliedert und unter methodisch-didaktischen Gesichtspunkten aufbereitet: Behandlungsabläufe sowie anatomische und fachwissenschaftliche Inhalte werden anschaulich dargestellt. Zahlreiche Schaubilder, Fotos, Schemata und Zeichnungen veranschaulichen die Inhalte zusätzlich. Merkkästen und Tabellen fassen wichtige Inhalte und Fachwörter zusammen. Wiederholungsaufgaben am Ende größerer Lerneinheiten festigen das Gelernte. Exkurse blicken über den Tellerrand der Behandlungsassistenz und greifen typische Patientenfragen und historische Zusammenhänge auf. Querverweise vernetzen die Inhalte. Dank der klaren Sprache und logischen Gliederung werden selbst schwierige fachwissenschaftliche Inhalte und komplexe Behandlungsabläufe verständlich. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: Neubearbeitung (2016), Erscheinungsjahr: 201608, Produktform: Kartoniert, Titel der Reihe: Zahnmedizinische Fachangestellte##, Autoren: Alfter, Bernhard~Geib-Weber, Britta~Hollstein, Waltraud~Karcher, Iris~Nestle-Oechslin, B., Auflage: 16000, Auflage/Ausgabe: Neubearbeitung (2016), Seitenzahl/Blattzahl: 152, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Gesundheit;Gesundheitslehre;berufliche Schulen im dualen System;Duale Berufsschule;Schulbücher;Software - zu Lehrwerken;Lehrwerke, Fachschema: Zahnmedizinischer Fachangestellter - Zahnarzthelferin~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen, Fachkategorie: Zahnheilkunde~Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für Berufsbezogene Abschlüsse (duales System), Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 459, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Unterkunftsaufwendungen sind steuerlich absetzbar?
Mietkosten für die eigene Wohnung oder ein Zimmer, Kosten für die doppelte Haushaltsführung und Kosten für die Unterkunft bei Dienstreisen sind steuerlich absetzbar. Eigenheimbesitzer können außerdem die Schuldzinsen für ihren Immobilienkredit steuerlich geltend machen. **
-
Wie können Unterkunftsaufwendungen steuerlich geltend gemacht werden?
Unterkunftsaufwendungen können als Werbungskosten in der Steuererklärung angegeben werden, wenn sie beruflich veranlasst sind. Dazu zählen beispielsweise Kosten für Dienstreisen oder doppelte Haushaltsführung. Die Belege und Nachweise sollten sorgfältig aufbewahrt werden, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können. **
-
Wie hoch dürfen die steuerlich absetzbaren Unterkunftsaufwendungen bei Dienstreisen maximal sein? Welche Kriterien bestimmen die Höhe der steuerlich absetzbaren Unterkunftsaufwendungen bei beruflich bedingten Umzügen?
Die steuerlich absetzbaren Unterkunftsaufwendungen bei Dienstreisen dürfen maximal 120 Euro pro Nacht betragen. Die Höhe der steuerlich absetzbaren Unterkunftsaufwendungen bei beruflich bedingten Umzügen wird durch die tatsächlich entstandenen Kosten bestimmt, die angemessen und nachvollziehbar sein müssen. Zudem müssen die Umzugskosten beruflich veranlasst sein und in einem angemessenen Verhältnis zur beruflichen Veranlassung stehen. **
-
Welche Möglichkeiten gibt es, um Unterkunftsaufwendungen steuerlich geltend zu machen?
1. Unterkunftsaufwendungen können als Werbungskosten bei beruflich bedingten Auswärtstätigkeiten oder doppelter Haushaltsführung abgesetzt werden. 2. Auch Kosten für die dauerhafte doppelte Haushaltsführung können steuerlich geltend gemacht werden. 3. Bei Vermietung einer Immobilie können die entstandenen Unterkunftsaufwendungen als Werbungskosten abgezogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.